


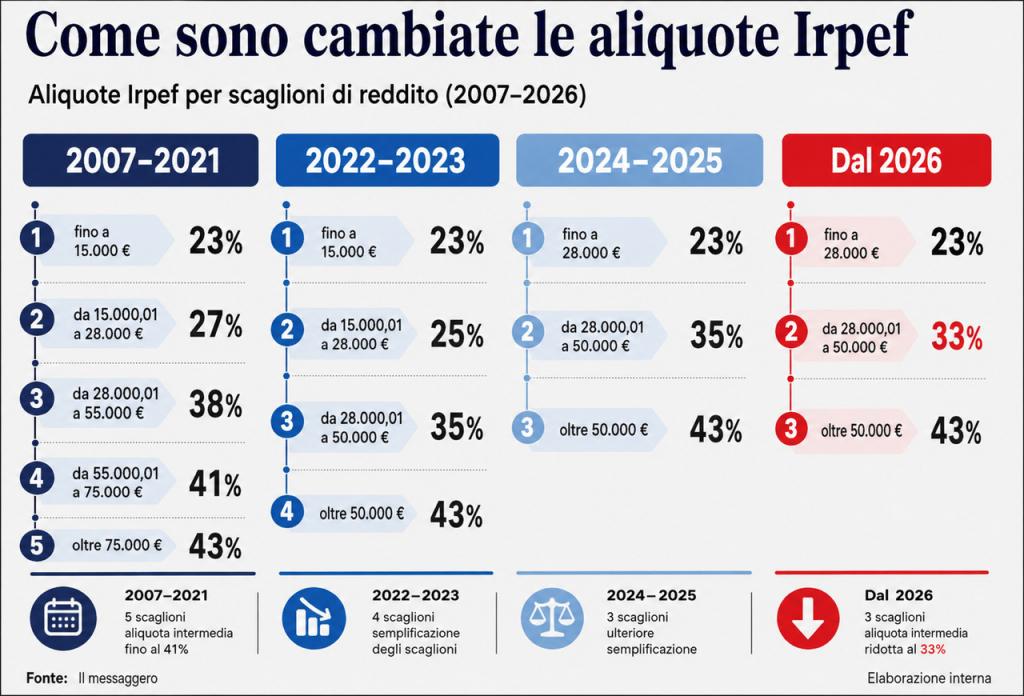
Nelle ultime settimane, con l’inizio del dibattito sul programma elettorale del centro- sinistra, si è manifestato un forte interesse per un’Irpef la cui progressività sia determinata da una funzione matematica continua anziché dal tradizionale meccanismo a scaglioni. L’ipotesi viene presentata da alcuni come risolutiva. Per evitare facili entusiasmi sembrano utili alcune precisazioni.
Innanzitutto, la proposta non è nuova né particolarmente originale. A parte l’esempio dell’imposta personale sui redditi tedesca, è utile ricordare che in Italia l’Imposta complementare era determinata in base ad una funzione matematica, che in Italia il meccanismo è stato proposto da Art: 1 nel programma elettorale del 2022, e più volte avanzata in Parlamento. In proposito si è anche svolto un certo dibattito accademico.
Le ragioni che oggi suggeriscono il ricorso a questa soluzione sono diverse, sia tecniche che politiche.
La funzione matematica prescelta può assumere svariate forme e quindi essere compatibile con diversi andamenti delle progressività a seconda delle scelte politiche. Essa semplificherebbe il sistema rendendolo per molti aspetti più trasparente in quanto a ciascun livello di reddito corrisponderebbe una unica aliquota media che, applicata all’imponibile, darebbe l’imposta dovuta senza dover far ricorso per i calcoli alle aliquote marginali (che esistono, ma sono implicite nella rapidità più o meno elevata con cui cresce l’aliquota media, ma che se si desidera possono essere facilmente individuate). L’imposta sarebbe facilmente manovrabile attraverso la variazione dei parametri che ne determinano forma e andamento, e quindi non si presterebbe facilmente a manovre circoscritte solo ad alcuni livelli di reddito che, come dimostra l’esperienza italiana, hanno l’effetto di deformare la progressività dell’imposta e ad introdurre forme di irrazionalità evidenti. Se poi si volesse indicizzare il prelievo per evitare il fenomeno del fiscal drag, basterebbe variare adeguatamente i parametri della funzione, ancora una volta evitando interventi limitati o discriminatori, il che nella situazione italiana attuale equivale alla difesa dei ceti medi.
Ma vi sono altri due aspetti tecnici che è utile sottolineare: la funzione continua evita i salti dell’imposta marginale nel passaggio da uno scaglione a quello successivo e la permanenza in questo di redditi via via più elevati (fino allo scaglione successivo), e quindi, a parità di imponibile e di gettito, consentirebbe di applicare aliquote (lievemente) inferiori rispetto all’imposta a scaglioni. Inoltre, nella situazione attuale dell’Irpef italiana questa soluzione tecnica è l’unica che renderebbe possibile l’unificazione dell’imposta che oggi consiste in tre diversi prelievi (uno per i dipendenti, uno per gli autonomi, e uno (il più sfavorevole) per i pensionati) in un unico prelievo sul reddito.
Sul piano politico, è ovvio che una progressività continua è l’opposto logico di una flat tax.
Ciò detto, rimane il fatto che in una imposta sul reddito ciò che è veramente importante è la base imponibile. Se essa è carente, come in Italia, non è certo la progressività continua che può risolvere il problema.


Leave a comment